Domain hotelerfurt.de kaufen?
Wir ziehen mit dem Projekt
hotelerfurt.de um.
Sind Sie am Kauf der Domain
hotelerfurt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hotelerfurt.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
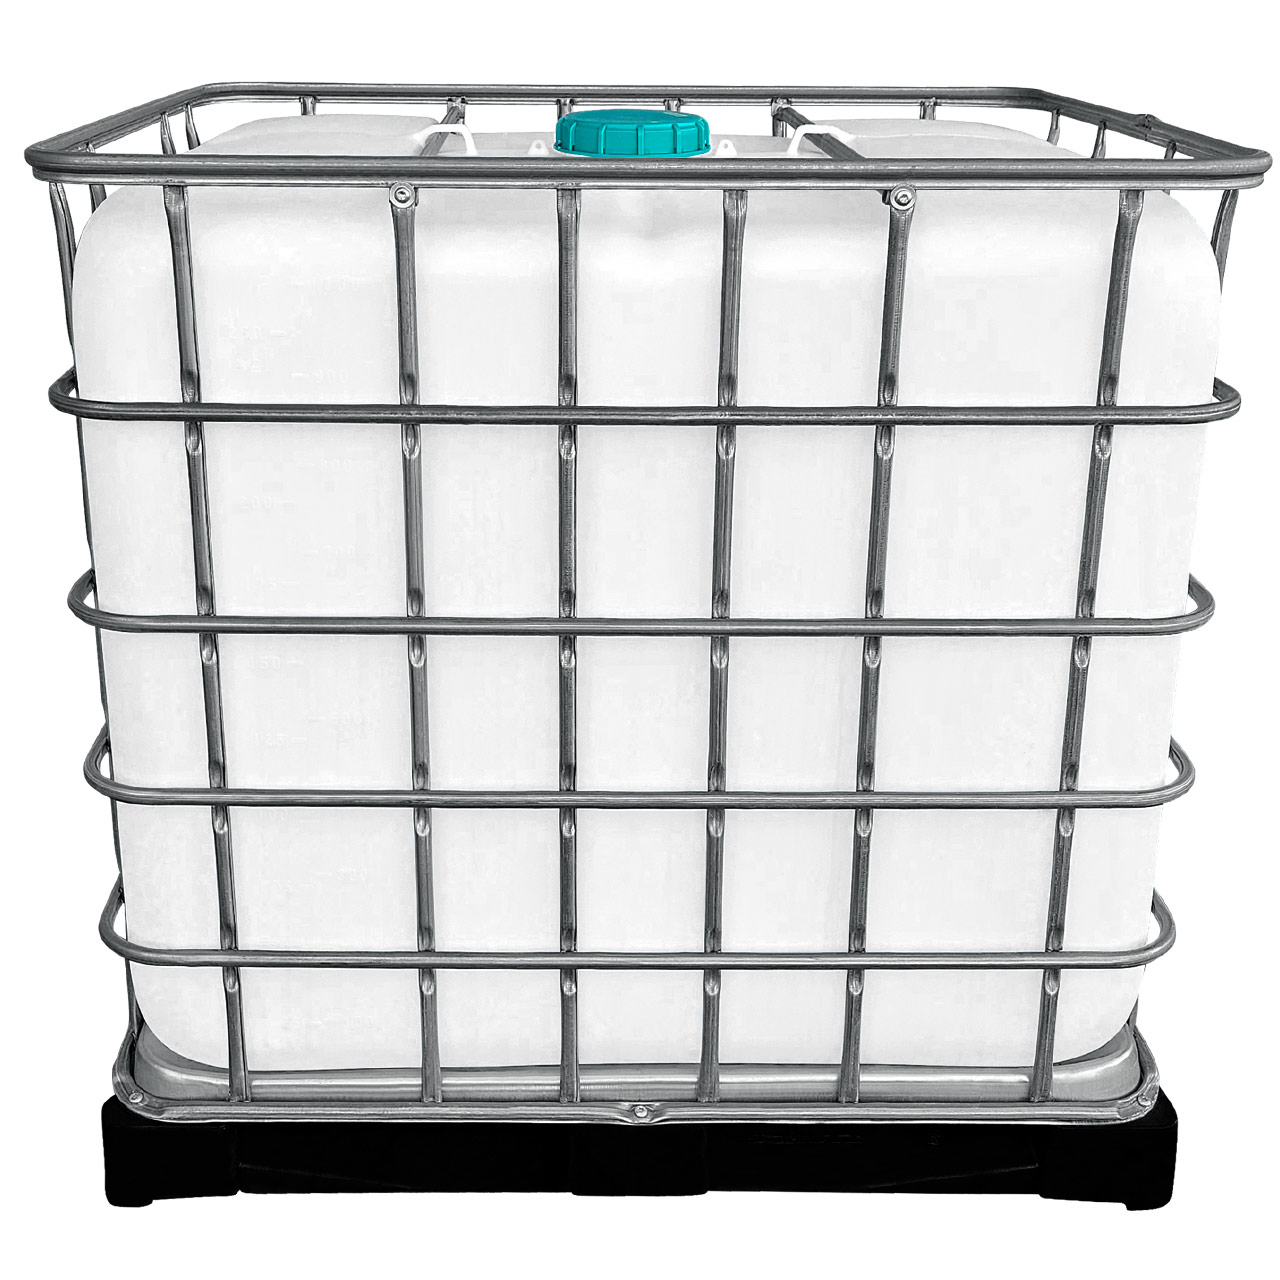
REKUBIK IBC Tierhütte - Robuste & Wetterfeste UnterkunftIBC Tierhütte als Kälberbox oder Hundehütte aus Kunststoff - Robuste & wetterfeste Unterkunft für Tiere Nachhaltige Schutzhütte aus recycelten IBC-Containern für vielseitige Tierhaltung Bieten Sie Ihren Tieren ein wetterfestes Zuhause mit unserer innovativen IBC Tierhütte. Diese durchdachte Hundehütte aus Kunststoff kombiniert Langlebigkeit mit praktischer Funktionalität und schafft einen idealen Rückzugsort für Ihre Vierbeiner. Als Teil unserer IBC-Upcycling-Serie verwandeln wir robuste Industriecontainer in eine stabile, UV-beständige Tierhütte, die sich perfekt für den ganzjährigen Außeneinsatz eignet. Ideal auch als Kälberbox aus Kunststoff nutzbar. Kommen Sie für die Bestellung mehrerer Tierboxen gerne auf unsere Berater zu. Optimal für vielfältige Tierhaltung Mit 1m² Grundfläche und 1000 Liter Volumen bietet unsere IBC Kälberbox ausreichend Platz für Hunde, Schafe, Ziegen oder Kälber in den ersten Wochen. Der großzügige Eingangsbereich wurde mit einem speziell gestalteten Zugang versehen, dessen leicht erhöhter Rand das Herausrutschen von Einstreu und Stroh effektiv verhindert. Als Kälberbox sind unsere Tierhütten flexibel sowie mobil und stapelbar, wenn sie nicht benötigt werden. Als IBC Hundehütte ist unsere Tierhütte eine nachhaltige und kostengünstige Alternative zu klassischen Tierunterständen – perfekt für alle, die ihren Tieren einen geschützten Platz an der frischen Luft bieten möchten! Für den dauerhaften Einsatz konzipiert, bleibt die Unterkunft über viele Jahre hinweg zuverlässig. Widerstandsfähigkeit für jahrelangen Einsatz Unsere Tierhütte trotzt selbst extremen Witterungsbedingungen: Wetterfest & UV-stabil – Die hochwertigen Materialien widerstehen Sonne, Regen und Schnee, wodurch die Hütte ganzjährig im Freien genutzt werden kann Robust & langlebig – Mit einem Gewicht von 65 kg bleibt die Hütte auch bei Wind sicher stehen und kann dennoch problemlos versetzt werden Praktisches Design für einfache Handhabung Die IBC Tierhütte wurde mit besonderem Fokus auf Benutzerfreundlichkeit entwickelt: Einfache Reinigung – Dank der glatten Oberflächen kann die Tierhütte mühelos mit einem Hochdruckreiniger gesäubert werden Flexibel transportierbar – Durch die integrierte Palette kann die Hundehütte aus Kunststoff mit einem Hoflader oder Gabelstapler bewegt werden Vielseitige Einsatzmöglichkeiten im Außenbereich Unsere IBC Hundehütte oder Kälberbox aus Kunststoff überzeugt in unterschiedlichsten Szenarien: Als robuste Kälberbox für den Schutz von Jungtieren Als wetterfeste Hundehütte für den ganzjährigen Außeneinsatz Als mobiler Unterstand für Schafe und Ziegen auf wechselnden Weideflächen Als flexibler Kleintierstall für verschiedene Nutztiere auf dem Hof Nachhaltiges Upcycling für umweltbewusste Tierhalter Mit dem Kauf unserer IBC Tierhütte entscheiden Sie sich für eine umweltfreundliche Alternative zu konventionellen Tierunterkünften. Durch die Wiederverwendung hochwertiger IBC-Container reduzieren wir gemeinsam den Ressourcenverbrauch und verleihen industriellen Materialien ein zweites Leben als funktionale Outdoor-Lösungen. Technische Spezifikationen der Hundehütte aus Kunststoff: Artikel-Nr.: RK11230 GTIN/EAN: 4260702757695 Gewicht: 65 kg Maße: 1000 mm × 1200 mm × 1160 mm (B×L×H) Material: Hochwertige Kombination aus PE-Kunststoff und stabiler Metallgitterbox Grundfläche: Ca. 1 m² auf robuster Palette für trockenen Stand Investieren Sie in eine wetterbeständige, langlebige und kostengünstige Tierhütte – für gesunde und zufriedene Tiere zu jeder Jahreszeit!219,99 €*Versand: 59,99 €Sichere Weiterleitung zum Anbieter
-
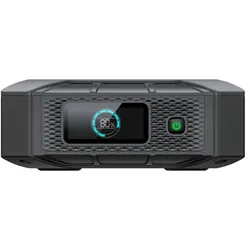
Bluetti 'B300K2'(0% MwSt §12 III UstG)Ladestrom : 60A max Entladestrom : 70A max Erweiterungsports : 2× (58,4V⎓90A) Schnellladung : 80% in 45 Min. (mit AC300/500) Abmessungen : 525 × 327 × 209 mm Gewicht : 29,5 kg Ladetemperatur : 0°C bis 40°C Entladetemperatur : -20°C bis 40°C887,53 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'X20'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: X20 Artikelnummer: 0014113-2 Produkttyp: Mobile Laptop-Powerbank Batterietechnologie: Lithium-Eisenphosphat (LiFePO4) Speicherkapazität: 153,6 Wh Maximale Ausgangsleistung: 288 W Anschlüsse: USB-A, USB-C und DC USB-C-Funktion: Power Delivery Mehrere Geräte gleichzeitig aufladbar: Ja Batteriemanagementsystem: Integriert Schutzfunktionen: Schutz vor Überladung, Kurzschluss und Überhitzung Abmessungen: 205 × 205 × 77 mm Gewicht: 2,3 kg Einsatzbereiche: Laptops, Smartphones, Tablets, Kameras, Outdoor-Anwendungen und Notstromversorgung118,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FoxESS 'CS2800'(0% MwSt §12 III UstG)2,76 kWh zusätzliche Speicherkapazität pro Modul Hochvolt-Batteriemodul für Fox ESS ECS2800 Systeme LiFePO4-Zelltechnologie für hohe Sicherheit und lange Lebensdauer 90 % Entladetiefe für hohe nutzbare Speicherkapazität Mindestens 6000 Ladezyklen CAN-Kommunikation für Systemintegration Rundlaufwirkungsgrad über 95 % IP65 Schutzart für flexible Installation Modular skalierbar im ECS2800-System Einfache Plug-&-Play-Systemerweiterung Geeignet zur Erweiterung bestehender Fox ESS Hochvolt-Speicher445,00 €*Versand: 29,90 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **


Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff UStG:
-
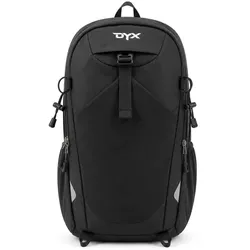
DYX Leichter Tagesrucksack für Freizeit & Reisen - schwarz<p>Dieser leichte, strapazierfähige Rucksack bietet hohen Tragekomfort dank gepolsterter, längenverstellbarer Schulterriemen und atmungsaktivem Rücken. Er verfügt über ein großes Hauptfach und ein Frontfach mit Reißverschluss, seitliche flexible Steckfächer sowie Kompressionsriemen. Ein verstellbarer Brustgurt, eine obere Fixierschnalle, ein robuster Tragegriff und reflektierende Elemente für bessere Sichtbarkeit runden die Ausstattung ab.</p><p><b>Außen:</b></p><ul><li>zwei Schulterriemen, die gepolstert und längenverstellbar sind</li><li>der Rücken ist gepolstert</li><li>mit einer Hängeschlaufe</li><li>ein Reißverschlussfach</li><li>vorn das Logo</li><li>mit zwei Seitensteckfächern ausgestattet</li><li>das Hauptfach wird mit einem Reißverschluss verschlossen</li><li>mit einem verstellbaren und abnehmbaren Brustgurt</li><li>auf der Rückseite ein Reißverschlussfach</li><li>der Boden ist ...25,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
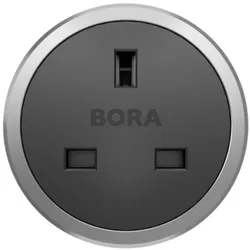
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
REKUBIK IBC Tierhütte - Robuste & Wetterfeste UnterkunftIBC Tierhütte als Kälberbox oder Hundehütte aus Kunststoff - Robuste & wetterfeste Unterkunft für Tiere Nachhaltige Schutzhütte aus recycelten IBC-Containern für vielseitige Tierhaltung Bieten Sie Ihren Tieren ein wetterfestes Zuhause mit unserer innovativen IBC Tierhütte. Diese durchdachte Hundehütte aus Kunststoff kombiniert Langlebigkeit mit praktischer Funktionalität und schafft einen idealen Rückzugsort für Ihre Vierbeiner. Als Teil unserer IBC-Upcycling-Serie verwandeln wir robuste Industriecontainer in eine stabile, UV-beständige Tierhütte, die sich perfekt für den ganzjährigen Außeneinsatz eignet. Ideal auch als Kälberbox aus Kunststoff nutzbar. Kommen Sie für die Bestellung mehrerer Tierboxen gerne auf unsere Berater zu. Optimal für vielfältige Tierhaltung Mit 1m² Grundfläche und 1000 Liter Volumen bietet unsere IBC Kälberbox ausreichend Platz für Hunde, Schafe, Ziegen oder Kälber in den ersten Wochen. Der großzügige Eingangsbereich wurde mit einem speziell gestalteten Zugang versehen, dessen leicht erhöhter Rand das Herausrutschen von Einstreu und Stroh effektiv verhindert. Als Kälberbox sind unsere Tierhütten flexibel sowie mobil und stapelbar, wenn sie nicht benötigt werden. Als IBC Hundehütte ist unsere Tierhütte eine nachhaltige und kostengünstige Alternative zu klassischen Tierunterständen – perfekt für alle, die ihren Tieren einen geschützten Platz an der frischen Luft bieten möchten! Für den dauerhaften Einsatz konzipiert, bleibt die Unterkunft über viele Jahre hinweg zuverlässig. Widerstandsfähigkeit für jahrelangen Einsatz Unsere Tierhütte trotzt selbst extremen Witterungsbedingungen: Wetterfest & UV-stabil – Die hochwertigen Materialien widerstehen Sonne, Regen und Schnee, wodurch die Hütte ganzjährig im Freien genutzt werden kann Robust & langlebig – Mit einem Gewicht von 65 kg bleibt die Hütte auch bei Wind sicher stehen und kann dennoch problemlos versetzt werden Praktisches Design für einfache Handhabung Die IBC Tierhütte wurde mit besonderem Fokus auf Benutzerfreundlichkeit entwickelt: Einfache Reinigung – Dank der glatten Oberflächen kann die Tierhütte mühelos mit einem Hochdruckreiniger gesäubert werden Flexibel transportierbar – Durch die integrierte Palette kann die Hundehütte aus Kunststoff mit einem Hoflader oder Gabelstapler bewegt werden Vielseitige Einsatzmöglichkeiten im Außenbereich Unsere IBC Hundehütte oder Kälberbox aus Kunststoff überzeugt in unterschiedlichsten Szenarien: Als robuste Kälberbox für den Schutz von Jungtieren Als wetterfeste Hundehütte für den ganzjährigen Außeneinsatz Als mobiler Unterstand für Schafe und Ziegen auf wechselnden Weideflächen Als flexibler Kleintierstall für verschiedene Nutztiere auf dem Hof Nachhaltiges Upcycling für umweltbewusste Tierhalter Mit dem Kauf unserer IBC Tierhütte entscheiden Sie sich für eine umweltfreundliche Alternative zu konventionellen Tierunterkünften. Durch die Wiederverwendung hochwertiger IBC-Container reduzieren wir gemeinsam den Ressourcenverbrauch und verleihen industriellen Materialien ein zweites Leben als funktionale Outdoor-Lösungen. Technische Spezifikationen der Hundehütte aus Kunststoff: Artikel-Nr.: RK11230 GTIN/EAN: 4260702757695 Gewicht: 65 kg Maße: 1000 mm × 1200 mm × 1160 mm (B×L×H) Material: Hochwertige Kombination aus PE-Kunststoff und stabiler Metallgitterbox Grundfläche: Ca. 1 m² auf robuster Palette für trockenen Stand Investieren Sie in eine wetterbeständige, langlebige und kostengünstige Tierhütte – für gesunde und zufriedene Tiere zu jeder Jahreszeit!219,99 €*Versand: 59,99 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B300K2'(0% MwSt §12 III UstG)Ladestrom : 60A max Entladestrom : 70A max Erweiterungsports : 2× (58,4V⎓90A) Schnellladung : 80% in 45 Min. (mit AC300/500) Abmessungen : 525 × 327 × 209 mm Gewicht : 29,5 kg Ladetemperatur : 0°C bis 40°C Entladetemperatur : -20°C bis 40°C887,53 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für UStG
-
Bluetti 'X20'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: X20 Artikelnummer: 0014113-2 Produkttyp: Mobile Laptop-Powerbank Batterietechnologie: Lithium-Eisenphosphat (LiFePO4) Speicherkapazität: 153,6 Wh Maximale Ausgangsleistung: 288 W Anschlüsse: USB-A, USB-C und DC USB-C-Funktion: Power Delivery Mehrere Geräte gleichzeitig aufladbar: Ja Batteriemanagementsystem: Integriert Schutzfunktionen: Schutz vor Überladung, Kurzschluss und Überhitzung Abmessungen: 205 × 205 × 77 mm Gewicht: 2,3 kg Einsatzbereiche: Laptops, Smartphones, Tablets, Kameras, Outdoor-Anwendungen und Notstromversorgung118,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FoxESS 'CS2800'(0% MwSt §12 III UstG)2,76 kWh zusätzliche Speicherkapazität pro Modul Hochvolt-Batteriemodul für Fox ESS ECS2800 Systeme LiFePO4-Zelltechnologie für hohe Sicherheit und lange Lebensdauer 90 % Entladetiefe für hohe nutzbare Speicherkapazität Mindestens 6000 Ladezyklen CAN-Kommunikation für Systemintegration Rundlaufwirkungsgrad über 95 % IP65 Schutzart für flexible Installation Modular skalierbar im ECS2800-System Einfache Plug-&-Play-Systemerweiterung Geeignet zur Erweiterung bestehender Fox ESS Hochvolt-Speicher445,00 €*Versand: 29,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B4810'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: B4810 Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Nennspannung: 51,2 V Kapazität: 100 Ah Energieinhalt: 5,12 kWh Batteriemanagementsystem (BMS): integriert Erweiterbares Speichersystem Hohe Zyklenfestigkeit Einsatzbereich: Photovoltaik-, Speicher- und Backup-Systeme Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Überstrom, Übertemperatur Montage: stationäre Installation1385,50 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'Epanel'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: ePanel Produkttyp: Energieverteilungs- und Steuerungseinheit Einsatzbereich: Photovoltaik- und Energiespeichersysteme Funktion: Energiemanagement und Lastverteilung Kompatibilität: BLUETTI Speicher- und Energiesysteme Unterstützung für Eigenverbrauchsoptimierung Überwachung von Energieflüssen in Echtzeit Backup- und Notstromintegration möglich Schnittstellen für Wechselrichter und Batteriespeicher Geeignet für Wohn- und Gewerbeanwendungen Wandmontage484,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.